Les placements peu spectaculaires restent attractifs au second semestre 2026
Sur les marchés financiers, la recherche de rendements plus élevés reprend un caractère spéculatif. Dans le même temps, le sentiment évolue : l’anticipation d’une baisse rapide des taux d’intérêt cède la place à la prise de conscience que les banques centrales disposent d’une marge de manœuvre plus restreinte qu’on ne le pensait. Lorsque la liquidité se tarit, les investisseurs se tournent généralement vers les fondamentaux. Selon Richard Bernstein, responsable mondial de la macroéconomie et des investissements sur mesure chez Janus Henderson, cela plaide en faveur d’investissements moins spectaculaires, mais plus conventionnels : les actions versant des dividendes, les actions non américaines et les obligations de qualité à court terme.
Les marchés financiers et les marchés de paris remplissent des fonctions totalement différentes. Les marchés des capitaux permettent aux entreprises de lever des fonds, d’investir et de créer des emplois. Les marchés de paris n’apportent que peu à l’économie réelle : les participants se contentent de parier sur un résultat. Pourtant, les investisseurs semblent de plus en plus souvent confondre ces deux univers. La forte augmentation des transactions sur les options témoigne d’un marché de plus en plus spéculatif. Les options offrent la possibilité d’obtenir des rendements plus élevés, mais aussi de subir des pertes plus importantes. Malgré ce risque supplémentaire, le volume des transactions sur options a plus que triplé au cours des cinq dernières années.
C’est dans ce contexte que les perspectives pour 2026 ont été intitulées « Boring is Beautiful ». Le message : orienter les portefeuilles vers les actions à dividendes, les actions hors des États-Unis, les obligations à court terme de meilleure qualité et l’or.

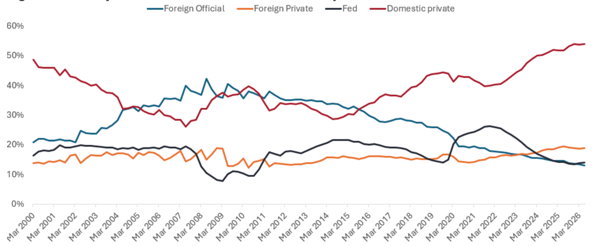
Les investisseurs réévaluent la position de la Fed
pourrait réduire ses taux d’intérêt moins rapidement et de manière moins marquée que ne le prévoyait le consensus. Mieux encore, on envisageait la possibilité que la Fed finisse par changer de cap et relève à nouveau ses taux.
Cette vision divergente semble désormais moins exceptionnelle. Le marché des contrats à terme table désormais sur une trajectoire des taux nettement plus élevée qu’à la fin de l’année 2025. À l’époque, les marchés partaient du principe que le taux des fonds fédéraux baisserait en 2026 et ne reviendrait à son niveau actuel qu’aux alentours de 2030. Aujourd’hui, le marché n’anticipe plus qu’une légère baisse des taux cet été, suivie d’une trajectoire nettement ascendante dans les années à venir.

Même la perspective d'une baisse limitée des taux d'intérêt à court terme pourrait s'avérer trop optimiste. La croissance nominale aux États-Unis reste exceptionnellement forte. Au troisième trimestre 2025, la croissance nominale du PIB dépassait les 8 %. Hormis la période de la pandémie et celle qui a suivi, il s’agissait du premier trimestre à afficher une croissance nominale de 8 % depuis une vingtaine d’années. Le quatrième trimestre a été plus faible en raison du confinement, mais au premier trimestre 2026, la croissance nominale dépassait déjà 5,5 %. Le trimestre en cours s’oriente pour l’instant vers un taux supérieur à 7 %.
Une croissance nominale aussi forte limite la marge de manœuvre de la Fed. Il est de plus en plus probable que la banque centrale s'oriente progressivement vers une politique monétaire plus restrictive et doive même, à terme, envisager à nouveau des hausses de taux d'intérêt.

Les fondamentaux prennent davantage d'importance lorsque la liquidité devient rare
D'un point de vue historique, la liquidité est le moteur de la spéculation. Les périodes de spéculation prennent souvent fin lorsque la Fed relève ses taux d'intérêt. Dès que la liquidité diminue, les investisseurs ont généralement tendance à se concentrer davantage sur les fondamentaux que sur les performances récentes des cours et la dynamique de marché.
Ce constat est pertinent, car les valorisations et les rendements attendus varient considérablement d’un segment boursier à l’autre. Les actions versant des dividendes et les actions non américaines semblent plus attractives que les célèbres « Magnificent 7 » et le secteur technologique dans son ensemble. La combinaison de la croissance prévue des bénéfices et du rendement des dividendes y est plus favorable, et les valorisations n’ont pas atteint des niveaux aussi élevés.

La prudence s’impose également dans le domaine des titres à revenu fixe. Des rendements plus élevés s’accompagnent généralement d’un risque accru, mais le moment choisi pour investir est crucial. Lorsque les valorisations boursières sont élevées ou que les spreads de crédit sont très serrés, la prime de risque est limitée. Les investisseurs ne sont alors pas suffisamment rémunérés pour le risque qu’ils prennent.
Les primes de risque sur les obligations à haut rendement sont désormais exceptionnellement faibles. Au cours des trente dernières années, elles n’ont atteint un niveau aussi bas qu’à deux reprises. Ces deux périodes ont été suivies de fortes turbulences sur les marchés du crédit. C’est pourquoi la préférence va aux obligations à court terme de meilleure qualité, telles que les obligations municipales, les obligations d’État américaines et les obligations adossées à des créances hypothécaires. Compte tenu de la forte croissance nominale et de la marge de manœuvre limitée en matière de baisses de taux, les investisseurs obligataires ont par ailleurs tout intérêt à maintenir une duration inférieure à celle de l’indice de référence.

Sans surprise, c'est toujours beau
La propension au risque des investisseurs oscille historiquement entre une prudence extrême et une prise de risque effrénée. Au début du marché haussier, les investisseurs privilégiaient surtout les actions de qualité versant des dividendes et les obligations d’État. À présent que la frontière entre les marchés des capitaux et les marchés spéculatifs s’estompe, aucun niveau de risque actions ou de crédit ne semble plus suffire à assouvir l’appétit de spéculation.
C’est précisément pour cette raison qu’il reste judicieux de ne pas suivre le mouvement. Les fondamentaux continuent de pointer vers des investissements qui semblent moins spectaculaires, mais dont les valorisations sont plus attractives. Les actions versant des dividendes, les actions non américaines et les obligations de qualité à court terme constituent donc également le cœur de l’allocation pour le second semestre 2026.
Pour en savoir plus, consultez l’article Multi-Asset : « Boring is still beautiful » pour le second semestre 2026 de Richard Bernstein, responsable mondial de la macroéconomie et des investissements sur mesure chez Janus Henderson.
Serge Vanbockryck