La politisation des banques centrales met les investisseurs obligataires sur le qui-vive
Depuis la crise financière mondiale, la politique monétaire s'est politisée. Les banques centrales se sont vu confier de plus en plus souvent des missions proches de la politique budgétaire, ce qui a estompé les frontières entre les institutions. Les marchés continuent de jouer en partie un rôle correcteur, mais l'augmentation de la dette publique et l'ingérence politique menacent de compromettre l'efficacité de la politique monétaire. Cette politisation croissante accroît les risques pesant sur la crédibilité et la confiance des marchés. Cela peut entraîner une hausse des primes de risque et des coûts de capital.
Les banques centrales se retrouvent de plus en plus souvent entraînées dans les jeux de pouvoir politiques. Cela se produit rarement par le biais d’instructions directes, mais plutôt par le biais de nominations, de mandats élargis et de l’attente que la politique monétaire résolve des problèmes économiques qui nécessitent en réalité des choix politiques. Pour les investisseurs obligataires, cela signifie que l’indépendance des banques centrales redevient un facteur pris en compte dans la prime de risque, affirme Tom Ross, Head of High Yield chez Janus Henderson.
L'indépendance des banquiers centraux sous pression
Les responsables des banques centrales ont une tâche ingrate. Leur indépendance opérationnelle implique qu’ils doivent être capables de résister aux pressions politiques, même lorsque leurs décisions sont impopulaires. Lorsque l’économie surchauffe ou que l’inflation s’accélère, ils doivent resserrer la politique monétaire, souvent à contre-courant des attentes politiques.
Cette indépendance ne va pas de soi. Au Royaume-Uni, jusqu’en 1997, c’était encore le ministre des Finances qui fixait le taux directeur, tandis que la Banque d’Angleterre jouait principalement un rôle consultatif. Aux États-Unis également, souvent considérés comme un bastion de l’indépendance monétaire, la frontière n’était pas toujours claire. Des enregistrements datant des années 1970 entre le président de la Fed, Arthur Burns, et le président Nixon ont montré comment des pressions politiques pouvaient être exercées.
De nos jours, cette influence est plus subtile. Elle ne s’exerce pas par une ingérence directe dans les décisions de taux d’intérêt, mais par le biais de nominations et de modifications du mandat. La nomination d’administrateurs considérés comme conciliants est un moyen simple d’exercer une influence, mais elle peut nuire à la crédibilité de l’institution.
Soft power
Le mandat d’une banque centrale est au cœur de son indépendance, mais il laisse également place à une ingérence politique. Les pouvoirs publics peuvent restreindre l’action des banques centrales en limitant leurs compétences, ou au contraire les rendre plus dépendantes en élargissant leur champ d’action. Les objectifs liés à l’emploi, aux programmes de financement ou aux inégalités peuvent sembler constructifs, mais ils brouillent les frontières entre la politique monétaire et la politique générale.
À cela s’ajoute une préférence structurelle pour une politique monétaire plus accommodante. Les responsables politiques tirent profit de taux d’intérêt bas, notamment à l’approche des élections ou en période de tensions économiques. Si les banques centrales semblent trop s’aligner sur cette préférence, les marchés peuvent exiger une prime de risque supplémentaire.
Un changement de cap après la crise
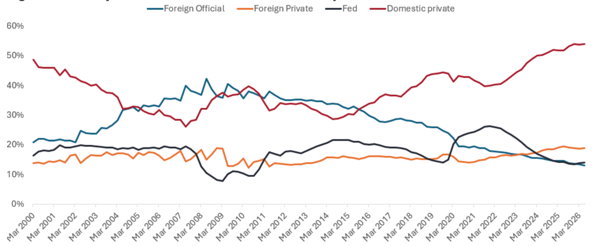
La crise financière a marqué un tournant. Le recours à l'assouplissement quantitatif et au soutien en matière de liquidités a élargi la perception de ce que la politique monétaire est capable d'accomplir. Les mesures d'urgence sont progressivement devenues des instruments courants et les bilans des banques centrales ont considérablement gonflé.

Cette évolution a également modifié la réflexion des pouvoirs publics. Si les banques centrales sont capables de stabiliser les systèmes financiers, de soutenir la croissance et de prévenir la déflation, pourquoi ne pas utiliser leurs instruments à plus grande échelle ? Dans certains cas, cela a conduit à surestimer la maîtrise de l’inflation et à considérer que la politique monétaire pouvait être alignée plus étroitement sur les priorités politiques.
La politique monétaire a ainsi commencé à se substituer en partie à la politique budgétaire. Les banques centrales devaient stimuler l’économie, tandis que les gouvernements évitaient de prendre des décisions délicates concernant les dépenses supplémentaires, les impôts ou les mesures d’austérité. Les banques centrales se sont ainsi retrouvées davantage impliquées dans la prise de décision politique.
Contrepoids du marché
Les marchés financiers exercent néanmoins un certain pouvoir disciplinaire. Lorsque les investisseurs s’inquiètent de la viabilité budgétaire ou d’erreurs politiques, une réévaluation rapide des cours peut s’ensuivre. La crise du « mini-budget » britannique sous Liz Truss a montré comment les marchés peuvent corriger des politiques qu’ils jugent incohérentes ou insoutenables.
Le degré d’indépendance des banques centrales est difficile à mesurer, mais il entre bel et bien en ligne de compte dans l’évaluation globale des risques par les investisseurs. Les taux d’intérêt souverains ne sont pas seulement déterminés par l’inflation et la croissance, mais aussi par la confiance dans les institutions.
L'objectif d'inflation est-il trop restrictif ?
Les objectifs d'inflation restent un point d'ancrage important, mais leur application est souvent restrictive. L'accent est mis sur les prix à la consommation, tandis que des indicateurs financiers plus larges, tels que les prix des actifs et les conditions de crédit, font l'objet d'une attention moindre. La politique monétaire est en outre un instrument peu nuancé. En situation de crise, les banques centrales peuvent agir rapidement, mais par la suite, c'est à la politique budgétaire de prendre le relais.
La coordination dans un ordre mondial fragmenté
Pendant longtemps, les banques centrales ont évolué dans un contexte caractérisé par une forte coordination internationale, le leadership américain et des institutions multilatérales influentes. Cet environnement s'est fragmenté. Cela sape la confiance dans les institutions, les contreparties et l'infrastructure du dollar, même s'il n'existe toujours pas d'alternative simple à la profondeur et à la liquidité des obligations d'État américaines.
Apaiser les tensions
La tension entre indépendance et influence politique ne disparaîtra pas de sitôt. Pour les investisseurs obligataires, cela signifie qu’une certaine prime de risque sur les obligations d’État est susceptible de perdurer. La duration gagne ainsi en importance. Les stratégies de revenu à court terme ou les crédits titrisés tels que les CLO, qui présentent une structure de taux d’intérêt plus variable, peuvent offrir une protection contre l’incertitude liée aux taux d’intérêt.
Dans le même temps, la sélection reste cruciale dans le domaine des titres à revenu fixe. Les entreprises doivent prendre des risques financiers pour rester compétitives, mais les investisseurs doivent examiner d’un œil critique où se trouve le meilleur rapport risque/rendement. Dans le domaine de l’IA également, il peut s’avérer plus intéressant de regarder au-delà des grands « hyperscalers » pour s’intéresser aux entreprises qui contribuent à résoudre les goulots d’étranglement dans le développement de l’IA.
Quelle que soit l’indépendance dont les banques centrales continueront de jouir, elles devront à un moment donné freiner l’économie. Les investisseurs auraient tout intérêt à s’y préparer.
Pour en savoir plus, consultez l’article « The creeping politicisation of central banks: What it means for fixed income investing » de Tom Ross, responsable des titres à haut rendement chez Janus Henderson.

Serge Vanbockryck