Politisering van centrale banken zet obligatiebeleggers op scherp
Sinds de wereldwijde financiële crisis is het monetaire beleid politieker geworden. Centrale banken kregen steeds vaker taken die dicht tegen begrotingsbeleid aan liggen, waardoor de grenzen tussen instituties zijn vervaagd. Markten blijven deels een corrigerende kracht, maar oplopende staatsschulden en politieke inmenging dreigen de effectiviteit van beleid te ondermijnen. De toenemende politisering vergroot de risico’s voor geloofwaardigheid en marktvertrouwen. Dat kan leiden tot hogere risicopremies en hogere kapitaalkosten.
Centrale banken worden steeds vaker meegezogen in het politieke krachtenveld. Dat gebeurt zelden via directe instructies, maar eerder via benoemingen, bredere mandaten en de verwachting dat monetair beleid economische problemen oplost waarvoor eigenlijk politieke keuzes nodig zijn. Voor obligatiebeleggers betekent dit dat de onafhankelijkheid van centrale banken opnieuw onderdeel wordt van de risicopremie, stelt Tom Ross, Head of High Yield bij Janus Henderson.
Onafhankelijkheid centrale bankiers onder druk
Centrale bankiers hebben een ondankbare taak. Hun operationele onafhankelijkheid betekent dat zij politieke druk moeten kunnen weerstaan, ook als dat impopulair is. Wanneer de economie oververhit raakt of inflatie oploopt, moeten zij de monetaire teugels aantrekken, vaak tegen de politieke wind in.
Die onafhankelijkheid is geen vanzelfsprekendheid. In het Verenigd Koninkrijk bepaalde de minister van Financiën tot 1997 nog de beleidsrente, terwijl de Bank of England vooral adviseerde. Ook in de Verenigde Staten, vaak gezien als bolwerk van monetaire onafhankelijkheid, was de scheidslijn niet altijd helder. Opnames uit de jaren zeventig tussen Fed-voorzitter Arthur Burns en president Nixon lieten zien hoe politieke druk kon worden uitgeoefend.
Tegenwoordig is die invloed subtieler. Niet via directe sturing op rentebesluiten, maar via benoemingen en aanpassingen van het mandaat. Het benoemen van bestuurders die als meegaand worden gezien, is een eenvoudige manier om invloed uit te oefenen, maar kan de geloofwaardigheid van de instelling aantasten.
Soft power
Het mandaat van een centrale bank vormt de kern van haar onafhankelijkheid, maar biedt ook ruimte voor politieke inmenging. Overheden kunnen centrale banken beperken door hun bevoegdheden in te perken, of juist afhankelijker maken door hun takenpakket uit te breiden. Doelstellingen rond werkgelegenheid, financieringsprogramma’s of ongelijkheid kunnen constructief lijken, maar maken de grenzen tussen monetair en politiek beleid vager.
Daarbij bestaat een structurele voorkeur voor ruimer monetair beleid. Politici hebben baat bij lage rentes, zeker in aanloop naar verkiezingen of tijdens economische stress. Als centrale banken te veel met die voorkeur lijken mee te bewegen, kunnen markten een extra risicopremie gaan eisen.
Een verschuiving na de crisis
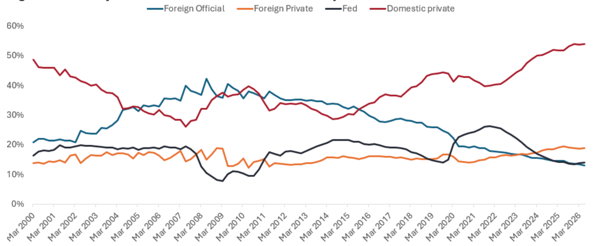
De financiële crisis markeerde een kantelpunt. De inzet van kwantitatieve verruiming en liquiditeitssteun vergrootte het beeld van wat monetair beleid kan bereiken. Noodmaatregelen werden gaandeweg standaardinstrumenten en balansen van centrale banken zwollen sterk aan.

Die ontwikkeling veranderde ook het denken bij overheden. Als centrale banken financiële systemen kunnen stabiliseren, groei kunnen ondersteunen en deflatie kunnen voorkomen, waarom zouden zij hun instrumenten dan niet breder inzetten? In sommige gevallen leidde dit tot overschatting van de beheersbaarheid van inflatie en tot de gedachte dat monetair beleid dichter tegen politieke prioriteiten kon worden gelegd.
Monetair beleid begon zo deels begrotingsbeleid te vervangen. Centrale banken moesten stimuleren, terwijl regeringen gevoelige keuzes over extra uitgaven, belastingen of bezuinigingen vermeden. Daarmee raakten centrale banken dieper verstrikt in politieke besluitvorming.
Tegenwicht van de markt
Toch houden financiële markten enige disciplinerende kracht. Wanneer beleggers zich zorgen maken over begrotingshoudbaarheid of beleidsfouten, kan een snelle herprijzing volgen. De Britse mini-budgetcrisis onder Liz Truss liet zien hoe markten beleid kunnen corrigeren dat zij als onsamenhangend of onhoudbaar beschouwen.
De mate van onafhankelijkheid van centrale banken is moeilijk te meten, maar speelt wel mee in de bredere risico-inschatting van beleggers. Staatsrentes worden niet alleen bepaald door inflatie en groei, maar ook door vertrouwen in instituties.
Is de inflatiedoelstelling te smal?
Inflatiedoelstellingen blijven een belangrijk anker, maar worden vaak smal toegepast. De focus ligt op consumentenprijzen, terwijl bredere financiële indicatoren, zoals activaprijzen en kredietvoorwaarden, minder aandacht krijgen. Monetair beleid is bovendien een bot instrument. In crisissituaties kunnen centrale banken snel handelen, maar daarna zou begrotingsbeleid het stokje moeten overnemen.
Coördinatie in een gefragmenteerde wereldorde
Centrale banken opereerden lange tijd in een wereld van sterke internationale coördinatie, Amerikaans leiderschap en invloedrijke multilaterale instituties. Die omgeving is gefragmenteerder geworden. Dat ondermijnt vertrouwen in instituties, tegenpartijen en de dollarinfrastructuur, al bestaat er nog altijd geen eenvoudig alternatief voor de diepte en liquiditeit van Amerikaanse staatsobligaties.
De spanning oplossen
De spanning tussen onafhankelijkheid en politieke invloed zal niet snel verdwijnen. Voor obligatiebeleggers betekent dit dat een zekere risicopremie in staatsobligaties waarschijnlijk blijvend is. Duration wordt daarmee belangrijker. Kortlopende inkomensstrategieën of gesecuritiseerde kredieten zoals CLO’s, met een meer variabele rentestructuur, kunnen bescherming bieden tegen renteonzekerheid.
Tegelijk blijft selectie cruciaal in vastrentende waarden. Bedrijven moeten financieel risico nemen om concurrerend te blijven, maar beleggers moeten kritisch kijken waar de beste risico-rendementsverhouding ligt. Ook binnen AI kan het aantrekkelijker zijn voorbij de grote hyperscalers te kijken naar bedrijven die knelpunten in de uitbouw van AI helpen oplossen.
Hoe onafhankelijk centrale banken uiteindelijk ook blijven, op enig moment moeten zij de economie afremmen. Beleggers doen er goed aan daarop voorbereid te zijn.
Lees meer in The creeping politicisation of central banks: What it means for fixed income investing van Tom Ross, Head of High Yield bij Janus Henderson.

Serge Vanbockryck