Saaie beleggingen blijven aantrekkelijk in tweede helft van 2026
Op financiële markten krijgt het streven naar hoger rendement weer een speculatief karakter. Tegelijk verschuift het sentiment: de verwachting dat de rente snel zou dalen, maakt plaats voor het besef dat centrale banken minder ruimte hebben dan gedacht. Als liquiditeit opdroogt, keren beleggers doorgaans terug naar fundamenten. Dat pleit volgens Richard Bernstein, Global Head of Macro & Customized Investing bij Janus Henderson voor minder spectaculaire, maar saaie beleggingen: dividendaandelen, niet-Amerikaanse aandelen en kortlopende kwaliteitsobligaties.
Financiële markten en gokmarkten vervullen totaal verschillende functies. Kapitaalmarkten zorgen ervoor dat bedrijven geld kunnen ophalen, investeren en banen creëren. Gokmarkten voegen weinig toe aan de reële economie: deelnemers wedden simpelweg op een uitkomst. Toch lijken beleggers die twee werelden steeds vaker met elkaar te verwarren. De sterke toename van de handel in opties wijst op een speculatievere markt. Opties bieden een kans op hogere rendementen, maar ook op grotere verliezen. Ondanks dat extra risico is het handelsvolume in opties de afgelopen vijf jaar meer dan verdrievoudigd.
Tegen die achtergrond kreeg de vooruitblik voor 2026 de titel Boring is Beautiful. De boodschap: richt portefeuilles op dividendaandelen, aandelen buiten de Verenigde Staten, kortlopende obligaties van hogere kwaliteit en goud.

Beleggers heroverwegen de Fed
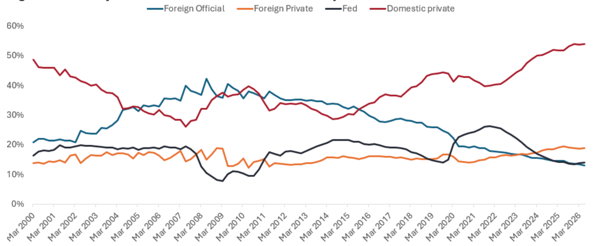
Een belangrijke aanname aan het begin van het jaar was dat de Amerikaanse Federal Reserve de rente minder snel en minder overtuigend zou kunnen verlagen dan de consensus verwachtte. Sterker nog, er werd rekening gehouden met de mogelijkheid dat de Fed uiteindelijk van koers zou kunnen veranderen en de rente opnieuw verhogen.
Die afwijkende visie lijkt inmiddels minder uitzonderlijk. De futuresmarkt rekent nu op een duidelijk hoger rentepad dan eind 2025. Destijds gingen markten ervan uit dat de federal funds rate in 2026 zou dalen en pas rond 2030 weer op het huidige niveau zou terugkeren. Inmiddels wordt slechts een kleine renteverlaging deze zomer ingeprijsd, gevolgd door een duidelijk oplopend pad in de jaren daarna.

Zelfs de verwachting van een beperkte renteverlaging op korte termijn kan te optimistisch zijn. De nominale groei in de Verenigde Staten blijft uitzonderlijk sterk. In het derde kwartaal van 2025 lag de nominale bbp-groei boven 8%. Afgezien van de pandemie en de periode daarna was dat het eerste kwartaal met 8% nominale groei in ongeveer twintig jaar. Het vierde kwartaal was zwakker door de overheidssluiting, maar in het eerste kwartaal van 2026 lag de nominale groei alweer boven 5,5%. Het lopende kwartaal beweegt vooralsnog richting meer dan 7%.
Zo’n sterke nominale groei beperkt de bewegingsruimte van de Fed. De kans neemt toe dat de centrale bank geleidelijk opschuift naar een strakker beleid en uiteindelijk zelfs weer renteverhogingen moet overwegen.

Fundamenten tellen zwaarder wanneer liquiditeit opdroogt
Liquiditeit is historisch gezien de brandstof van speculatie. Speculatieve periodes eindigen vaak wanneer de Fed de rente verhoogt. Zodra de liquiditeit afneemt, gaan beleggers doorgaans weer meer letten op fundamenten dan op recente koersprestaties en momentum.
Dat is relevant, omdat de waardering en het verwachte rendement sterk uiteenlopen tussen aandelensegmenten. Dividendaandelen en niet-Amerikaanse aandelen ogen aantrekkelijker dan de populaire Magnificent 7-aandelen en de bredere technologiesector. De combinatie van verwachte winstgroei en dividendrendement is daar gunstiger, en de waarderingen zijn minder hoog opgelopen.

Ook binnen vastrentende waarden is voorzichtigheid geboden. Hogere rendementen gaan doorgaans samen met meer risico, maar het instapmoment is cruciaal. Wanneer aandelenwaarderingen hoog zijn of kredietspreads zeer krap, is de risicopremie beperkt. Beleggers worden dan onvoldoende beloond voor het risico dat zij nemen.
De risicopremies op highyield-obligaties zijn inmiddels uitzonderlijk laag. In de afgelopen dertig jaar kwamen ze slechts twee keer eerder op een nog lager niveau uit. Beide periodes werden gevolgd door forse onrust op de kredietmarkten. Daarom ligt de voorkeur bij kortlopende obligaties van hogere kwaliteit, zoals municipals, Amerikaanse staatsobligaties en hypotheekgerelateerde obligaties. Door de sterke nominale groei en de beperkte ruimte voor renteverlagingen doen obligatiebeleggers er bovendien goed aan de duration lager te houden dan in de benchmark.

Saai blijft mooi
De risicobereidheid van beleggers beweegt historisch heen en weer tussen uiterste voorzichtigheid en uitbundige risicobereidheid. Aan het begin van de bullmarkt wilden beleggers vooral kwaliteitsaandelen met dividend en staatsobligaties. Nu de grens tussen kapitaalmarkten en voorspellingsmarkten vervaagt, lijkt geen enkel niveau van aandelen- of kredietrisico nog genoeg om de speculatiehonger te stillen.
Juist daarom blijft het verstandig niet achter de kudde aan te lopen. De fundamenten wijzen nog altijd in de richting van beleggingen die minder spannend ogen, maar aantrekkelijker gewaardeerd zijn. Dividendaandelen, niet-Amerikaanse aandelen en kortlopende kwaliteitsobligaties vormen daarom ook in de tweede helft van 2026 de kern van de allocatie.
Lees meer in Multi-Asset: Boring is still beautiful for the second half of 2026 van Richard Bernstein, Global Head of Macro & Customized Investing bij Janus Henderson.
Serge Vanbockryck